Artigos Recentes
Confira nossas publicações mais recentes
Registro de marca no INPI: por que proteger o nome do seu negócio
No Brasil, a marca pertence a quem registra primeiro no INPI, e não a quem começou a usá-la antes. Sem o registro, o nome e o logo que você construiu podem ser registrados por outra pessoa. O que é o INPI O INPI (Instituto Nacional da Propriedade Industrial) é o órgão do governo federal responsável por registrar e proteger a propriedade industrial no país. É ele quem concede o registro de marcas, patentes, desenhos industriais e indicações geográficas, e também registra programas de computador. Quando se fala em "registrar a marca no INPI", a ideia é simples: garantir por lei que só você pode usar aquele nome, logo ou combinação de elementos para identificar seus produtos ou serviços, em todo o território nacional. Por que registrar a marca é tão importante A marca é o que o cliente reconhece, lembra e indica. Registrá-la transforma esse nome em um bem protegido por lei. Os principais motivos: • Exclusividade: o registro garante o direito de uso da marca no seu segmento de atividade, em todo o Brasil. • Segurança jurídica: no Brasil, o direito sobre a marca nasce do registro. Quem registra primeiro tem a preferência, mesmo que outra pessoa use o nome há mais tempo. • Proteção contra cópias: com o registro, fica muito mais simples agir contra concorrentes que imitem seu nome ou seu logo. • Valorização do negócio: a marca registrada é um ativo. Pode ser vendida, licenciada ou usada em um modelo de franquia. • Tranquilidade para crescer: investir em publicidade, embalagens e redes sociais é mais seguro quando o nome está protegido. O risco de não registrar é concreto: se alguém registrar antes, você pode ser obrigado a deixar de usar o nome que construiu, trocar a identidade visual e recomeçar a reputação do zero. Como funciona o registro O pedido é feito online, pelo sistema do próprio INPI. O caminho, de forma resumida: 1. Busca prévia: verifique se já existe marca igual ou parecida no seu ramo. Esse passo evita um pedido que seria negado. 2. Escolha da classe: o registro vale por classe de atividade (roupas, alimentos, serviços de beleza, tecnologia e assim por diante). A marca só é protegida no segmento em que foi registrada, por isso a classe certa faz diferença. 3. Depósito do pedido: o pedido é protocolado no INPI com o pagamento da taxa correspondente. 4. Publicação e oposição: o pedido é divulgado na Revista da Propriedade Industrial, e terceiros têm um prazo para contestar. 5. Exame técnico: o INPI analisa se a marca pode ser registrada. 6. Decisão e certificado: com a aprovação e o pagamento da taxa final, o INPI emite o certificado de registro. O registro vale por 10 anos, contados da concessão, e pode ser renovado por períodos iguais e sucessivos. O pedido de renovação deve ser feito no último ano de vigência, por isso vale anotar a data de vencimento. Valores de taxas e tempo de análise mudam com o tempo. Confira sempre as informações atualizadas no site do INPI ou com um profissional da área. Erros comuns que custam caro • Achar que CNPJ ou domínio protegem a marca. O registro da empresa na Junta Comercial protege o nome empresarial, e o domínio de internet é outro registro. Nenhum dos dois substitui o INPI. • Deixar para depois. Quanto mais o negócio cresce, mais valioso é o nome e maior é a perda se alguém registrar antes. • Escolher a classe errada. Uma marca registrada em uma classe não está protegida automaticamente em outras. Se o negócio atua em mais de um segmento, vale avaliar cada um. • Pular a busca prévia. Pedir o registro de um nome parecido com outro já registrado costuma terminar em indeferimento. • Esquecer a renovação. Perder o prazo de renovação pode deixar a marca desprotegida. • Não usar a marca. A lei permite que o registro seja extinto quando a marca deixa de ser usada por longo período. Proteger a marca é investimento O registro no INPI não é um gasto a mais: é o que garante que o esforço de construir uma marca continue sendo seu. Quanto antes ele é feito, menor o risco de perder o nome, a identidade visual e a reputação conquistada. Se a sua marca ainda não foi registrada, este é o momento de começar. Fale com a nossa equipe e saiba como dar esse passo com segurança.
A Resolução CONAMA nº 517/2026 e as novas regras para o licenciamento ambiental da aquicultura
A Resolução CONAMA nº 517/2026 e as novas regras para o licenciamento ambiental da aquicultura A publicação da Resolução CONAMA nº 517, de 14 de outubro de 2026, estabelece novas normas e critérios para o licenciamento ambiental de empreendimentos de aquicultura no Brasil. A medida busca organizar os procedimentos de autorização ambiental para a atividade, considerando fatores como o porte da produção, as espécies cultivadas e o potencial de impacto ao meio ambiente. Publicada no Diário Oficial da União em 16 de outubro de 2026, a resolução traz mudanças relevantes para produtores e empresas do setor, especialmente em relação às modalidades de licenciamento, às medidas de controle ambiental e à regularização de empreendimentos em funcionamento. As novas regras também substituem a Resolução CONAMA nº 413/2009, que anteriormente tratava do tema. O que muda com a nova resolução? A Resolução CONAMA nº 517/2026 estabelece critérios para definir o procedimento de licenciamento ambiental aplicável a cada empreendimento aquícola. Essa definição considera principalmente três aspectos: o volume de produção, as espécies cultivadas e o sistema utilizado na atividade. A norma diferencia sistemas abertos, nos quais a água utilizada no processo produtivo é lançada no corpo hídrico receptor ou a produção ocorre diretamente nele, e sistemas fechados, nos quais não há lançamento da água utilizada no processo produtivo para o corpo hídrico. A partir dessas características, os empreendimentos são enquadrados conforme seu porte e potencial poluidor. A classificação é importante porque influencia o tipo de licença exigida e as etapas necessárias para a regularização ambiental. A resolução também permite que Estados, Municípios e Distrito Federal adotem critérios próprios, desde que haja justificativa técnica, compatibilidade com os objetivos e parâmetros ambientais da norma e aprovação pelo respectivo conselho de meio ambiente. Isso significa que a aplicação das regras deve considerar a legislação local e as características de cada empreendimento. A resolução federal não elimina os procedimentos específicos já previstos pelos entes federativos. Quais são as modalidades de licenciamento ambiental? Um dos principais pontos da nova norma é a previsão de diferentes procedimentos de licenciamento, conforme o porte e o potencial poluidor da atividade. Entre as possibilidades estão a Licença por Adesão e Compromisso (LAC), a Licença Ambiental Única (LAU) e o licenciamento ambiental ordinário, que pode envolver diferentes etapas de análise e autorização. Empreendimentos de pequeno porte e baixo potencial poluidor, que utilizem espécies autorizadas pelo órgão ambiental federal competente, poderão adotar a LAC, desde que atendam aos demais requisitos legais aplicáveis. Para determinados empreendimentos de médio porte, a resolução também prevê a possibilidade de utilização da LAC, a critério do órgão licenciador, ou da LAU, conforme o sistema de produção e o potencial poluidor. Já empreendimentos de grande porte em sistemas abertos, classificados como de alto potencial poluidor, poderão estar sujeitos ao licenciamento ordinário. A norma prevê uma possibilidade específica de procedimento em duas fases para determinados projetos instalados diretamente em corpos hídricos, desde que cumpridas as condições estabelecidas. Entre essas condições estão a ausência de necessidade de construção de novos barramentos de cursos d’água e a localização fora de trechos que apresentem florações recorrentes de organismos potencialmente produtores de toxinas capazes de comprometer a água bruta destinada ao abastecimento público. Para atividades de cultivo de moluscos e algas em sistemas abertos, a resolução prevê licenciamento em etapa única, com emissão da Licença Ambiental Única, observados os critérios aplicáveis. Quando um mesmo empreendimento utilizar diferentes sistemas de produção, deverá prevalecer, para fins de enquadramento, a situação mais restritiva do ponto de vista ambiental. Controle ambiental e prevenção de impactos A nova resolução também estabelece obrigações relacionadas à prevenção e ao controle dos impactos ambientais da aquicultura. Nos empreendimentos instalados em ambiente terrestre que realizem lançamento de efluentes, por exemplo, deverão ser implantados sistemas de retenção e tratamento compatíveis com a carga poluidora gerada e o volume de sedimentos previsto. Os projetos também deverão considerar medidas construtivas destinadas a evitar erosões, rompimentos de taludes e danos às estruturas do empreendimento. Outra exigência diz respeito ao acompanhamento dos impactos ambientais. Os programas de monitoramento deverão observar os critérios previstos na resolução, considerando as características e o porte da atividade. Em situações de mortalidade dos organismos cultivados, o empreendimento deverá adotar procedimentos adequados para o descarte, compatíveis com a quantidade de biomassa envolvida e com o plano de contingência específico, respeitando a legislação vigente. Essas medidas reforçam a importância de avaliar as características da operação e de manter os procedimentos ambientais compatíveis com a atividade desenvolvida. Regras para espécies nativas, exóticas e híbridas A escolha das espécies cultivadas também recebe atenção especial na Resolução CONAMA nº 517/2026. A norma permite o cultivo de espécies nativas. Já a utilização de espécies exóticas e híbridas depende de autorização expressa em ato normativo federal, além da adoção de medidas destinadas a prevenir e reduzir impactos ambientais. Entre as exigências estão a implementação de mecanismos para evitar a fuga de organismos durante o transporte, o manejo e a produção, bem como medidas de contenção e controle da dispersão no ambiente. Quando houver tecnologia cientificamente validada e eficaz para impedir a reprodução após eventual escape, a resolução determina sua adoção como medida de biossegurança ambiental. O empreendedor também deverá apresentar medidas de controle de parasitas e agentes patogênicos, além de comunicar ao órgão ambiental licenciador a ocorrência de escape em massa, conforme as condições previstas na norma. No caso de espécies exóticas, caberá ao órgão ambiental estabelecer medidas específicas de biossegurança, contenção e controle da dispersão, que deverão ser cumpridas pelo responsável pelo empreendimento. A resolução ainda atribui ao aquicultor a responsabilidade de comprovar a origem dos organismos jovens utilizados no cultivo, conforme as regras do órgão de fiscalização sanitária competente. Empreendimentos em áreas específicas e águas da União A localização da atividade também pode influenciar o processo de licenciamento. Nos empreendimentos situados em águas públicas de domínio da União, será necessário apresentar manifestação relacionada ao processo de regularização junto ao Ministério da Pesca e Aquicultura. Além disso, deverão ser observadas as normas específicas para obtenção da cessão de uso dos espaços físicos dos corpos d’água. A resolução também estabelece critérios para atividades localizadas na Zona Costeira, que devem observar os instrumentos de planejamento e gestão aplicáveis, incluindo o Zoneamento Ecológico-Econômico Costeiro e os planos de gerenciamento costeiro pertinentes. Quando o empreendimento estiver localizado em Unidade de Conservação de Uso Sustentável ou em zona de amortecimento de Unidade de Conservação de Proteção Integral, deverão ser considerados os instrumentos de gestão da área e sua compatibilidade com os objetivos de conservação. Vale destacar que a resolução não se aplica à carcinicultura em zona costeira, atividade que permanece submetida a instrumento específico. Como ficam os empreendimentos que já estão em funcionamento? A Resolução CONAMA nº 517/2026 também trata da adaptação dos processos de licenciamento que já estiverem em andamento quando a norma entrar em vigor. As obrigações e os cronogramas já estabelecidos deverão ser respeitados até a conclusão da etapa em curso. As etapas seguintes, por sua vez, deverão observar os procedimentos e prazos previstos na nova resolução. Outro ponto importante é a situação dos empreendimentos que já estão em operação, mas não possuem licença ambiental. Nesses casos, a norma determina que seja solicitada a Licença de Operação Corretiva (LOC). Por isso, empresas e produtores devem verificar a situação de suas autorizações ambientais e avaliar quais exigências se aplicam às características de suas atividades. A documentação necessária poderá variar conforme a modalidade de licenciamento, podendo incluir informações sobre o empreendimento, localização, uso da área, estudos ambientais e projetos técnicos, de acordo com os requisitos aplicáveis. Quando as novas regras entram em vigor? Embora tenha sido publicada em outubro de 2026, a Resolução CONAMA nº 517/2026 não entra em vigor imediatamente. Seu artigo 21 estabelece o prazo de 180 dias após a publicação para o início de sua vigência. A norma também determina a revisão, pelo órgão ambiental federal competente, da lista de espécies exóticas autorizadas para aquicultura, no prazo de até 120 dias contados da publicação. Até a entrada em vigor, é importante acompanhar as orientações dos órgãos ambientais competentes e verificar a legislação aplicável a cada empreendimento. A importância de avaliar a regularidade ambiental As novas regras tornam especialmente relevante a análise individualizada de cada empreendimento aquícola. O porte da produção, o sistema utilizado, as espécies cultivadas e a localização são fatores que podem influenciar diretamente o procedimento de licenciamento e as obrigações ambientais aplicáveis. Para empresas e produtores, conhecer essas exigências é uma etapa importante do planejamento da atividade, da organização documental e da avaliação de eventuais necessidades de adequação. Como a aplicação da resolução depende também das normas estaduais e municipais e das características de cada projeto, a análise deve considerar o conjunto de regras aplicáveis ao caso concreto. Acompanhar as mudanças na legislação ambiental e verificar a regularidade do empreendimento contribui para decisões mais seguras e para uma gestão alinhada às exigências legais. Fonte: Resolução CONAMA nº 517, de 14 de outubro de 2026, publicada no Diário Oficial da União em 16 de outubro de 2026.
STJ afasta cobrança de IPTU sobre mais de mil lotes em área de preservação ambiental
Para a 2ª Turma, as limitações ambientais impedem o uso e o aproveitamento econômico dos imóveis e tornam inviável a tributação. A 2ª Turma do Superior Tribunal de Justiça (STJ) manteve decisão que afastou a cobrança de IPTU sobre 1.161 lotes situados em área de preservação ambiental. O julgamento ocorreu em sessão realizada em 6 de outubro de 2026 e teve como relator o ministro Francisco Falcão. O entendimento foi acompanhado pelo colegiado. Para os ministros, as restrições impostas aos imóveis impedem a construção, a ocupação e o aproveitamento econômico da área, o que inviabiliza a incidência do imposto. Entenda o caso A discussão teve origem em ação declaratória de inexistência de relação jurídico-tributária, proposta por uma empresa proprietária de 1.161 lotes localizados em área abrangida pelo Parque Estadual de Itaberaba. As cobranças questionadas referem-se ao período de 1997 a 2019. Segundo a empresa, os terrenos estão inseridos em zona de preservação ambiental máxima e submetidos a restrições que impedem qualquer construção, edificação ou ocupação. Na prática, argumentou, a propriedade existe apenas no papel, sem possibilidade de uso ou de retorno econômico. Em primeira análise, o Tribunal de Justiça do Estado de São Paulo reconheceu a inexistência da relação jurídico-tributária, mas declarou prescrita parte do período discutido. Ambas as partes recorreram ao STJ: a empresa, para ampliar o reconhecimento a todo o intervalo, e o município, para restabelecer a cobrança. Os argumentos apresentados Na sessão de julgamento, a defesa da empresa sustentou que os documentos já constantes dos autos comprovam a restrição ambiental máxima. Foram citados, entre outros elementos, um termo de ajustamento de conduta e certidões que demonstrariam a proibição de construir, edificar e ocupar a área. De acordo com a defesa, seria incompatível proibir a utilização dos imóveis e, ao mesmo tempo, exigir o pagamento de IPTU sobre eles. A empresa também afirmou que documentos apresentados pelo próprio município confirmariam a condição de preservação ambiental da área. Outro ponto levantado foi de natureza processual. O advogado argumentou que a análise pelo STJ não exigiria reexame de provas, o que costuma ser um obstáculo para o conhecimento de recursos especiais, mas apenas uma nova valoração jurídica de elementos já incorporados ao processo. A empresa ainda questionou a prescrição reconhecida pelo tribunal paulista. Segundo a defesa, por se tratar de ação declaratória de inexistência de relação jurídico-tributária, a pretensão seria imprescritível, de modo que o reconhecimento deveria alcançar todo o período entre 1997 e 2019. Também foi contestada a sucumbência recíproca fixada pelo TJ/SP. O fundamento da decisão O relator, ministro Francisco Falcão, votou para conhecer do recurso da empresa e negar provimento ao recurso do município de Guarulhos. O voto foi acompanhado pela 2ª Turma, mantendo, assim, o afastamento da cobrança. O tema dialoga com a própria lógica do imposto. O IPTU, de competência dos municípios, tem como fato gerador a propriedade, o domínio útil ou a posse de bem imóvel localizado em zona urbana, conforme o artigo 32 do Código Tributário Nacional. Quando limitações de natureza ambiental esvaziam o conteúdo econômico da propriedade, impedindo qualquer forma de uso, discute-se se ainda há base para a tributação. Foi essa a linha adotada pela Turma no caso concreto. Um debate recorrente A questão não é nova nos tribunais. Decisões de outras cortes já reconheceram que gravames ambientais capazes de esvaziar o direito de propriedade afastam a incidência do IPTU, o que mostra que o tema segue presente no debate tributário e ambiental. O julgamento do STJ ganha relevância pelo número de imóveis envolvidos e pelo longo período de cobrança discutido, de mais de duas décadas. Para proprietários de áreas com restrições ambientais severas, a decisão reforça a importância de comprovar, com documentos, a efetiva impossibilidade de uso do bem. Vale lembrar que cada caso depende das suas particularidades, como o grau da restrição ambiental, a localização do imóvel e as provas apresentadas, e que a decisão da Turma não se estende automaticamente a todas as situações semelhantes. Processo: REsp 2.287.456 Fonte: Migalhas
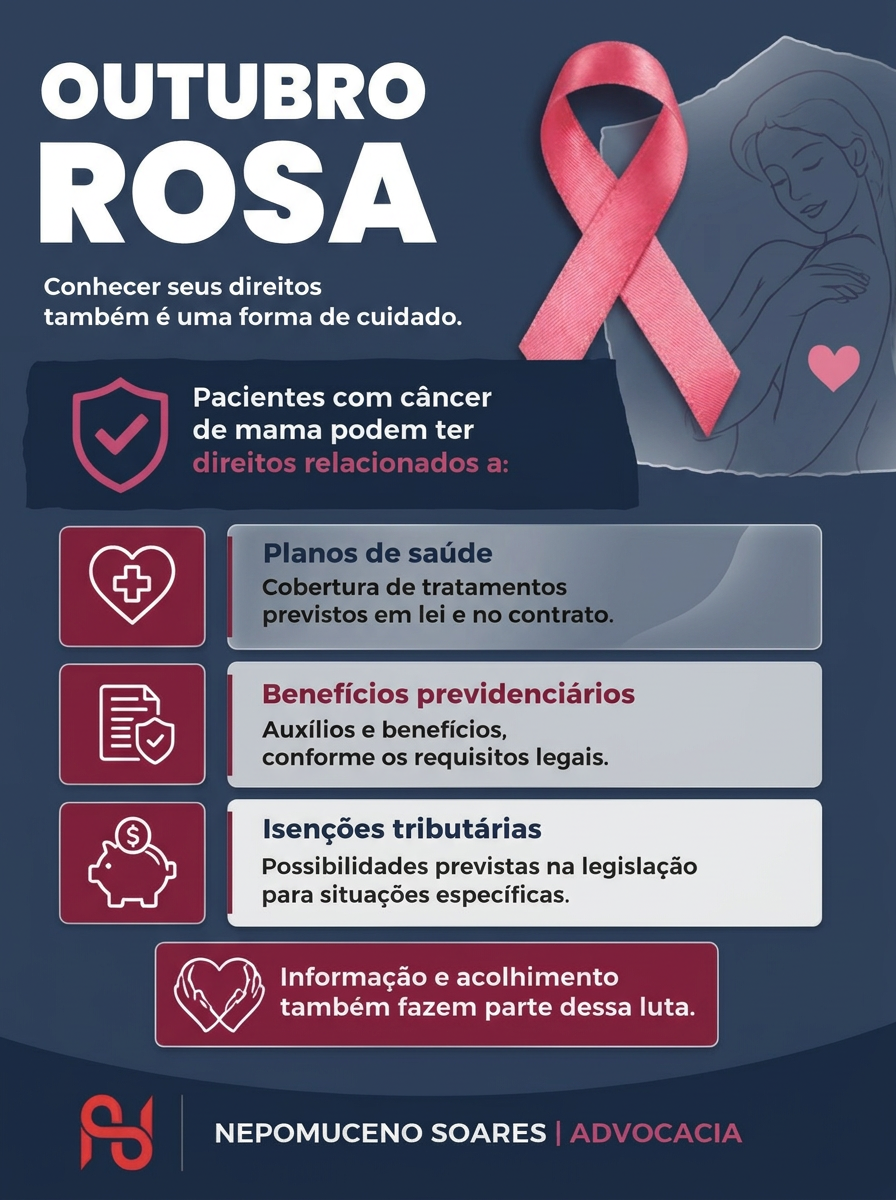
Outubro Rosa: conhecer seus direitos também é uma forma de cuidado
O Outubro Rosa é um convite à conscientização sobre o câncer de mama e também à informação sobre os direitos de quem enfrenta a doença. 💗 A legislação brasileira prevê direitos que podem contribuir para a proteção e a segurança das pacientes, incluindo: Planos de saúde: direitos relacionados à cobertura de tratamentos, conforme a legislação e as condições aplicáveis. Benefícios previdenciários: possibilidade de acesso a benefícios por incapacidade, desde que atendidos os requisitos legais. Isenção do Imposto de Renda: aplicável, em determinadas condições, aos rendimentos de aposentadoria, pensão ou reforma de pessoas com neoplasia maligna. Cada direito possui critérios específicos e depende da situação individual da paciente. Neste Outubro Rosa, reforçamos a importância da conscientização, do acesso à informação e do respeito aos direitos de todas as mulheres. Conhecer seus direitos também é uma forma de cuidado.
Planejamento tributário ou sonegação? Você sabe a diferença?
Planejamento tributário não é sinônimo de sonegação. Empresas podem adotar estratégias para organizar suas operações e buscar uma estrutura tributária mais eficiente, desde que isso seja feito dentro dos limites da legislação. Enquanto o planejamento tributário busca alternativas lícitas e juridicamente fundamentadas, a sonegação envolve práticas como omissão, fraude ou falsificação de informações para reduzir ou deixar de recolher tributos. Por isso, antes de implementar uma estratégia tributária, é importante avaliar os riscos envolvidos, a legislação aplicável e a adequação jurídica da operação. Planejar também é prevenir. Sua empresa já revisou seu planejamento tributário?
Multas e processos sob revisão — LC 236/2026 inaugura nova etapa do contencioso tributário
A Lei Complementar n. 236/2026 alterou o Código Tributário Nacional e criou uma base nacional para a prevenção e a solução de controvérsias tributárias, estimulando a consensualidade, a conformidade, a autorregularização e a prevenção de conflitos tributários. A nova legislação pode repercutir diretamente sobre autos de infração, processos administrativos e passivos tributários ainda em discussão. Entre os pontos que merecem atenção estão os limites e a dosimetria das penalidades, a individualização das condutas, a observância de precedentes vinculantes e as possibilidades de transação, mediação e arbitragem. Para as empresas, o momento recomenda uma revisão da carteira de contencioso, especialmente para identificar: • a possibilidade de redução das multas tributárias aplicadas; • processos tributários potencialmente alcançados por norma mais benéfica; • revisão de responsabilidade de sócios, administradores, fundos e grupos econômicos; • a negociação de passivos tributários que possam ser objeto de solução consensual.
Relatórios de sustentabilidade a partir de 2026: quando ESG deixa de ser "narrativa" e vira informação sujeita a método, controle e responsabilização
Durante anos, ESG foi tratado por muitas empresas como um tema de posicionamento: importante para reputação, relacionamento com stakeholders e comunicação institucional. Isso muda de patamar quando o reporte passa a ser obrigatório e aderente a padrões internacionais, com expectativa real de comparabilidade, rastreabilidade, controle interno e validação. Em outras palavras: ESG sai do campo do discurso e entra no campo da informação corporativa. E informação corporativa, sobretudo quando vinculada a mercado de capitais e gestão de riscos, exige método, governança e documentação. No Brasil, esse movimento ganha contornos concretos com a padronização e a obrigatoriedade de relatórios de sustentabilidade para companhias abertas a partir de 2026, em linha com a agenda de adoção de padrões internacionais. No cenário internacional, a direção é semelhante: regulações e padrões vêm reforçando que sustentabilidade é assunto de risco, estratégia e finanças, não apenas de "relato institucional". A consequência prática é direta: não basta consolidar indicadores. Será necessário sustentar o que se divulga com critérios claros, governança do dado e capacidade de demonstrar "como se chegou ali". O que muda, na prática: de "indicadores" para "evidência" Quando uma empresa publica um relatório sob um padrão reconhecido, ela implicitamente afirma que: • possui processos para coletar dados relevantes; • aplica critérios e metodologias consistentes; • controla qualidade, integridade e atualização; • consegue explicar premissas, limites e incertezas; • tem instâncias internas responsáveis por validar e aprovar o que vai a público. Esse é o ponto central: o risco deixa de estar apenas no "resultado" e passa a estar no "processo". Uma métrica pode até estar "bonita", mas sem método e sem lastro documental ela se torna vulnerável. ESG como pauta imediata de gestão de risco A obrigatoriedade do reporte tende a puxar ESG para o coração do sistema de governança corporativa. O tema vira agenda de risco porque: • o relatório se conecta com obrigações de transparência e com expectativas de mercado; • inconsistências podem gerar questionamentos de reguladores, investidores, parceiros e imprensa; • claims genéricos (ou ambiciosos demais) criam promessas verificáveis, logo, contestáveis. Esse é o motivo pelo qual "relatório genérico" pode ter efeito inverso: em vez de reduzir exposição, cria pontos de fragilidade, como omissões, inconsistências e afirmações não verificáveis. Cinco frentes que tendem a exigir decisão (e registro) dentro da empresa 1) Definição de responsabilidades internas: quem produz, quem valida e quem aprova Sem uma matriz clara de responsabilidades, o reporte vira "terra de ninguém". O que precisa existir (e estar documentado): • donos de dado (áreas que geram a informação na origem); • validadores (quem checa consistência, método e aderência a critérios); • aprovadores (instância final: diretoria, comitê, governança). Aqui, a pergunta jurídica é simples: se algo for questionado, quem responde pela informação divulgada? 2) Integração real entre Jurídico, Finanças, Compliance e Sustentabilidade O erro comum é tratar relatório como produto do time de Sustentabilidade com revisão "cosmética" ao final. A tendência regulatória e de mercado é exigir que: • Finanças participe por conta da conexão com riscos, métricas, premissas e impactos financeiros; • Compliance e controles internos ajudem a desenhar processos e trilhas de auditoria; • Jurídico atue desde o início para: calibrar linguagem, evitar promessas absolutas, identificar pontos de exposição, estruturar documentação defensável. No Brasil, a discussão regulatória já aponta para relatórios com foco em gestão de riscos ESG e padronização, o que aproxima o tema de governança e controles. 3) Consistência entre metas públicas, políticas internas e execução operacional Uma das maiores fontes de risco é a distância entre: • metas divulgadas (ex.: "net zero", "cadeia sustentável", "impacto positivo"), • políticas internas (códigos, manuais, cláusulas), • execução (compras, operações, auditorias, treinamentos, sanções). Se a empresa declara uma diretriz pública, precisa conseguir mostrar: • como essa diretriz virou política; • como a política virou procedimento; • como o procedimento virou evidência. 4) Rastreabilidade: fonte do dado, metodologia, premissas, limites e atualizações Rastreabilidade é o que transforma número em informação confiável. Uma boa governança de dados ESG costuma mapear, pelo menos: • fonte do dado (sistema, planilha, fornecedor, medição direta); • periodicidade e responsável pela coleta; • metodologia (como mede, o que inclui e o que exclui); • premissas e limitações; • controle de versão e histórico de revisões; • reconciliações (quando há sobreposição com dados financeiros/operacionais). O objetivo não é "perfeição", é defensabilidade: conseguir demonstrar que houve processo racional, consistente e controlado. 5) Atenção a terceiros: reporte depende de cadeia de fornecimento e parceiros Boa parte das informações relevantes (especialmente ambientais e sociais) não está "dentro do portão" da empresa. Isso cria duas necessidades: • contratual, para exigir colaboração, evidência e padrões mínimos; • operacional, para validar informações recebidas e lidar com lacunas. Sem isso, o relatório corre o risco de se apoiar em declarações frágeis de terceiros, exatamente onde o contencioso reputacional costuma nascer. O ponto cego que mais gera exposição: linguagem "promissória" sem lastro Há uma diferença entre: • "temos um programa em implantação, com cobertura parcial, metas em revisão" • e "nossa operação é sustentável", "nossa cadeia é responsável", "somos carbono neutro". O segundo tipo de frase cria afirmações amplas e verificáveis. Se o suporte documental não acompanha, o relatório vira uma coleção de claims fáceis de atacar. Por isso, a resposta jurídica não é "fazer mais bonito". É estruturar governança do dado antes da divulgação. Como começar: um roteiro pragmático de governança do dado antes do primeiro reporte obrigatório 1. Mapear quais informações serão reportadas e quais dependem de terceiros. 2. Definir materialidade e prioridades (o que é central para o negócio e risco). 3. Criar matriz de responsabilidades (produção, validação, aprovação). 4. Desenhar procedimentos de coleta e validação por indicador relevante. 5. Implementar trilha de evidências (documentos, bases, versões, aprovações). 6. Integrar Jurídico/Compliance na revisão, não como etapa final, mas como desenho de processo. 7. Fazer um "pré-teste" interno: se alguém contestar um claim, conseguimos provar? Conclusão: o novo ESG é governança de informação A partir de 2026, a discussão madura deixa de ser "o que vamos dizer" e passa a ser "o que conseguimos sustentar". Relatórios de sustentabilidade em padrão internacional pressionam a empresa a tratar ESG como: • informação corporativa, • gestão de risco, • governança de dados, • responsabilização interna. A empresa que entender isso antes transforma obrigação em proteção: reduz exposição não por parecer melhor, mas por ser verificável.
STJ reforça: união estável paralela ao casamento é incabível
O Superior Tribunal de Justiça (STJ) voltou a se manifestar sobre um tema delicado, mas recorrente no Direito de Família: a possibilidade de reconhecimento de união estável paralela ao casamento. Em decisão recente, a Corte manteve sua posição consolidada de que não é possível o reconhecimento jurídico de união estável concomitante com casamento válido.
Cartórios não podem mais exigir reconhecimento de firma em procurações
O Conselho Nacional de Justiça (CNJ) determinou uma importante mudança na prática cartorária brasileira. A partir de agora, os cartórios não podem mais exigir reconhecimento de firma como condição para aceitar procurações, simplificando significativamente os procedimentos burocráticos.
Assinatura Digital: o que garante validade e segurança jurídica?
No mundo corporativo, a agilidade na formalização de contratos tornou a assinatura digital uma ferramenta indispensável. Mas é comum surgirem dúvidas sobre sua validade jurídica e os requisitos necessários para garantir a segurança e autenticidade dos documentos digitais.
Direito Empresarial: Novidades na Legislação 2024
O ano de 2024 trouxe importantes mudanças na legislação empresarial brasileira. Entre as principais alterações estão as novas regras para abertura de empresas, modificações no regime tributário e atualizações nas normas trabalhistas que impactam diretamente o dia a dia dos empresários.
Planejamento Sucessório: Protegendo o Patrimônio Familiar
O planejamento sucessório é uma ferramenta fundamental para garantir a continuidade dos negócios e a preservação do patrimônio familiar. Através de estratégias bem estruturadas, é possível minimizar conflitos futuros e otimizar a transferência de bens entre gerações.
Compliance Jurídico: Tendências para 2024
O compliance jurídico tem ganhado cada vez mais relevância no ambiente corporativo. Com o endurecimento das regulamentações e o aumento da fiscalização, as empresas precisam estar preparadas para atender às novas exigências legais e implementar programas eficazes de conformidade.